
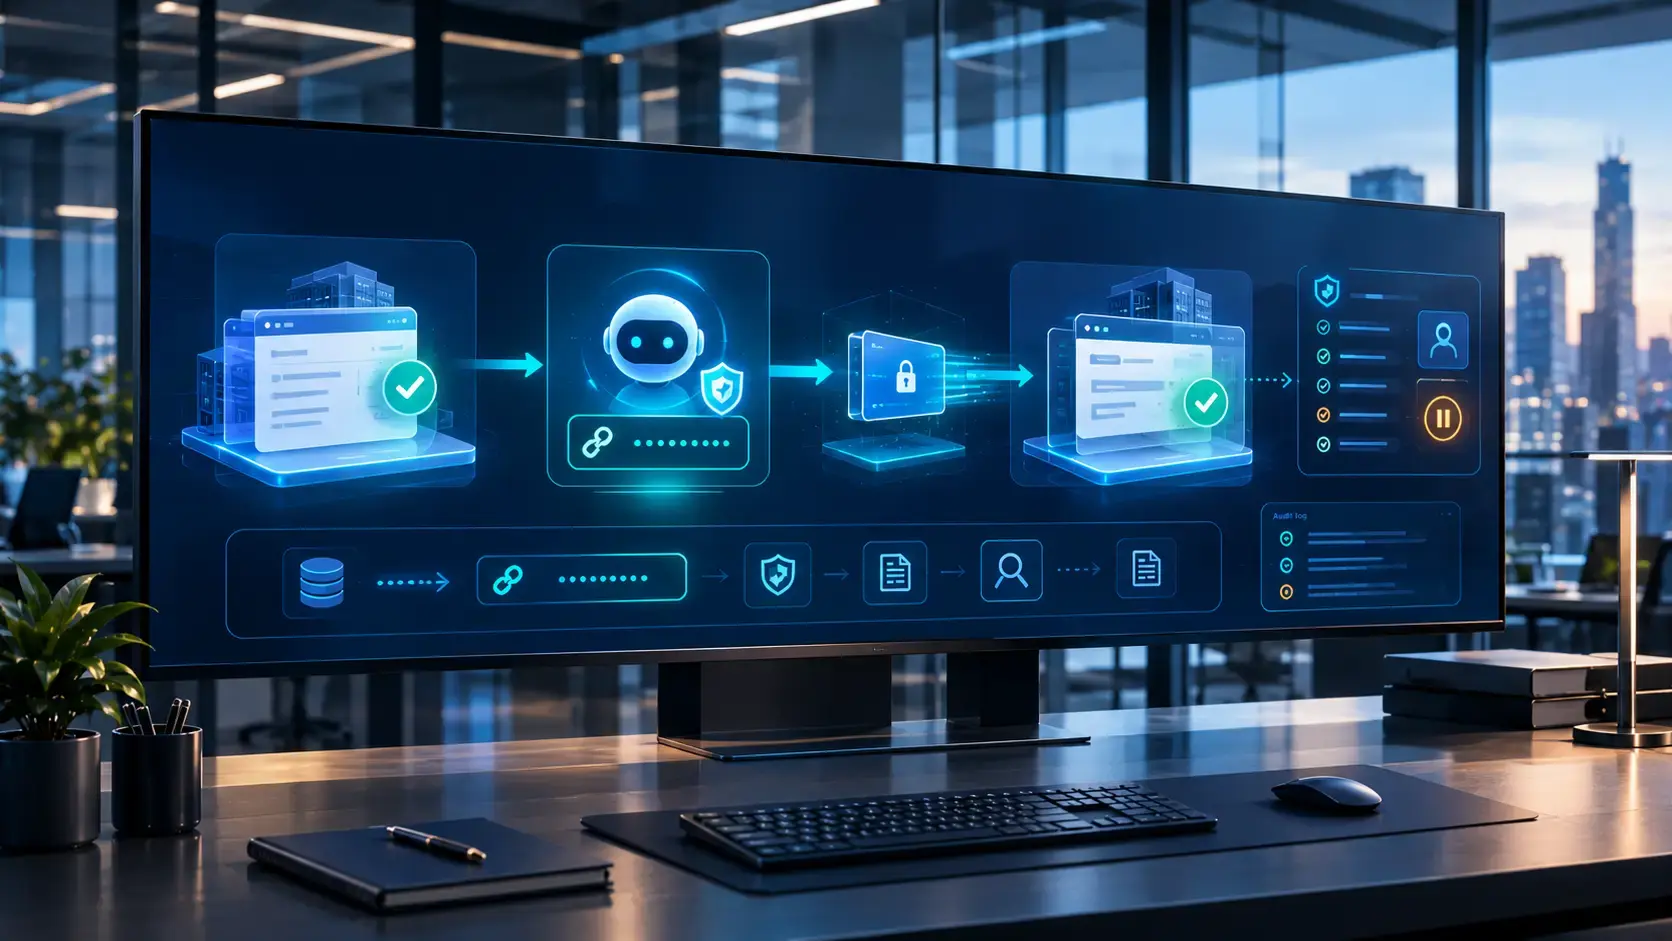
20 октября 2026 года Visa, BILL и Billtrust сообщили о живом пилоте B2B-платежей через ИИ-агента. Агент не решает, что оплачивать: он исполняет уже одобренную покупателем инструкцию, используя токенизированные реквизиты, а Billtrust распознаёт его через Visa Trusted Agent Protocol.
Visa, BILL и Billtrust запустили живой пилот, в котором авторизованный ИИ-агент завершает оплату одобренного счёта через портал поставщика. Это не передача алгоритму права решать, кому и сколько платить: покупатель заранее утверждает платёж и задаёт ограничения, а агент исполняет поручение. Практическая новизна — в попытке убрать ручной вход в портал без передачи агенту логина и пароля.
Что произошло
Visa, BILL и Billtrust объявили о пилоте, который автоматизирует последний ручной шаг в части B2B-платежей: ввод платёжных данных на портале поставщика после того, как счёт уже проверен и одобрен покупателем. На стороне покупателя работает BILL Payment Agent, на стороне поставщика — портал Billtrust, а Visa предоставляет механизм распознавания агента и платёжную инфраструктуру.
Согласно первоисточнику, пилот работает с участвующими покупателями BILL и поставщиками Billtrust и уже проводит сквозные транзакции. Формулировка «первый живой пилот» принадлежит самим участникам проекта. Публичного реестра аналогичных проектов или независимой проверки этого приоритета нет, поэтому его корректно считать заявлением компаний, а не установленным рыночным фактом.
Отраслевое издание PaymentsJournal 20 октября отдельно описало ту же схему и подчеркнуло, что решение остаётся на стадии пилота и тестирования. Это подтверждает факт запуска, но не доказывает эффективность, безопасность или масштабируемость.
Согласно первоисточнику, пилот работает с участвующими покупателями BILL и поставщиками Billtrust и уже проводит сквозные транзакции. Формулировка «первый живой пилот» принадлежит самим участникам проекта. Публичного реестра аналогичных проектов или независимой проверки этого приоритета нет, поэтому его корректно считать заявлением компаний, а не установленным рыночным фактом.
Отраслевое издание PaymentsJournal 20 октября отдельно описало ту же схему и подчеркнуло, что решение остаётся на стадии пилота и тестирования. Это подтверждает факт запуска, но не доказывает эффективность, безопасность или масштабируемость.
Что действительно нового
Платёжная автоматизация давно умеет согласовывать счета, создавать платёжные файлы и передавать операции в банки. Проблема возникает там, где поставщик принимает оплату только через собственный веб-портал: сотруднику приходится авторизоваться, перенести реквизиты и пройти проверки, рассчитанные на человека.
В новом пилоте агент не пытается обойти защиту как неизвестный бот. Он регистрируется через Visa Trusted Agent Protocol и Agentic Directory, получает токенизированные платёжные реквизиты и действует в пределах конкретной одобренной инструкции. Billtrust распознаёт такого агента и может допустить его к платёжному сценарию без общего логина покупателя в портал.
Это сдвиг от «ИИ подготовил действие» к «ИИ выполнил действие между двумя корпоративными системами». Одновременно сохраняется принципиальная граница: решение об оплате остаётся у человека или утверждённого бизнес-процесса, агент только исполняет его.
В новом пилоте агент не пытается обойти защиту как неизвестный бот. Он регистрируется через Visa Trusted Agent Protocol и Agentic Directory, получает токенизированные платёжные реквизиты и действует в пределах конкретной одобренной инструкции. Billtrust распознаёт такого агента и может допустить его к платёжному сценарию без общего логина покупателя в портал.
Это сдвиг от «ИИ подготовил действие» к «ИИ выполнил действие между двумя корпоративными системами». Одновременно сохраняется принципиальная граница: решение об оплате остаётся у человека или утверждённого бизнес-процесса, агент только исполняет его.
Как работает схема
1. Покупатель утверждает платёж
Компания определяет счёт, сумму, получателя и правила операции в BILL. Официальный FAQ подчёркивает: агент не выбирает, какой счёт оплачивать, и не создаёт финансовое обязательство самостоятельно.
2. Агент получает ограниченное поручение
BILL Payment Agent действует от имени идентифицированного покупателя. Его полномочие связано с конкретной платёжной инструкцией, а не с широким доступом к расчётному процессу.
3. Visa подтверждает агентскую идентичность
Trusted Agent Protocol позволяет сайту отличать зарегистрированного агента от неизвестного автоматизированного трафика. Для расчёта используются токенизированные реквизиты вместо передачи агенту постоянных карточных данных или общего логина в портал поставщика.
4. Billtrust применяет правила поставщика
Портал поставщика распознаёт агента и проверяет операцию в рамках действующей политики приёма платежей. По заявлению компаний, покупатель и поставщик сохраняют видимость авторизации и завершения операции, а платёж можно сопоставить со счётом.
5. Агент завершает одобренную операцию
После проверок агент вводит и передаёт данные, которые раньше переносил сотрудник. Это автоматизация исполнения, а не автономное финансовое решение.
Почему это важно
Пилот показывает практическую модель для процессов, где полностью заменить существующие порталы API-интеграциями сложно. Вместо того чтобы выдавать агенту постоянные учётные данные, компании пробуют связать его идентичность, платёжный токен и разрешённое действие.
Для бизнеса полезен не сам ярлык «агентный ИИ», а архитектурный принцип: полномочие должно быть уже, чем задача. Если агенту поручено провести конкретный одобренный платёж, ему не нужен доступ ко всей очереди счетов, справочнику контрагентов и настройкам казначейства. Чем уже мандат, тем проще обнаружить отклонение и остановить операцию.
Подход особенно актуален для кредиторской задолженности, где ручная работа часто остаётся на стыке систем: счёт уже согласован, но человек всё ещё переносит данные в чужой интерфейс. Потенциальная польза — меньше ручного ввода и быстрее завершение операции. Однако пока это гипотеза пилота: количественного результата участники не опубликовали.
Для бизнеса полезен не сам ярлык «агентный ИИ», а архитектурный принцип: полномочие должно быть уже, чем задача. Если агенту поручено провести конкретный одобренный платёж, ему не нужен доступ ко всей очереди счетов, справочнику контрагентов и настройкам казначейства. Чем уже мандат, тем проще обнаружить отклонение и остановить операцию.
Подход особенно актуален для кредиторской задолженности, где ручная работа часто остаётся на стыке систем: счёт уже согласован, но человек всё ещё переносит данные в чужой интерфейс. Потенциальная польза — меньше ручного ввода и быстрее завершение операции. Однако пока это гипотеза пилота: количественного результата участники не опубликовали.
Конкурентный и технологический контекст
Visa развивает Trusted Agent Protocol с октября 2025 года. Официальное описание связывает его с HTTP Message Signatures и задачей отличать доверенного агента от вредоносного бота. Текущий пилот переносит этот механизм из общего сценария агентной коммерции в конкретный B2B-процесс между платформами покупателя и поставщика.
У Mastercard есть параллельное направление Agent Pay. Компания также строит модель на регистрации агентов, токенизированных платёжных реквизитах, правилах полномочий и видимости того, что транзакцию инициировал агент. Поэтому конкурентная гонка идёт не только за «умного помощника», но и за инфраструктуру доверия: идентичность агента, связь с поручением пользователя, ограничения суммы и получателя, журнал действий и разбор спорной операции.
NIST в концептуальном документе 2026 года об идентичности и авторизации программных и ИИ-агентов отдельно ставит вопрос о неотказуемости действий и привязке операции к человеческому полномочию. Это важный внешний ориентир, но не сертификация пилота Visa.
У Mastercard есть параллельное направление Agent Pay. Компания также строит модель на регистрации агентов, токенизированных платёжных реквизитах, правилах полномочий и видимости того, что транзакцию инициировал агент. Поэтому конкурентная гонка идёт не только за «умного помощника», но и за инфраструктуру доверия: идентичность агента, связь с поручением пользователя, ограничения суммы и получателя, журнал действий и разбор спорной операции.
NIST в концептуальном документе 2026 года об идентичности и авторизации программных и ИИ-агентов отдельно ставит вопрос о неотказуемости действий и привязке операции к человеческому полномочию. Это важный внешний ориентир, но не сертификация пилота Visa.
Что это значит для бизнеса
Компаниям, которые рассматривают агентное исполнение платежей, стоит начинать не с выбора модели, а с проектирования полномочий и проверок.
Для российских компаний вывод пока методический. Публичные источники не подтверждают поддержку российских банков, платёжных инструментов, валют, требований к персональным данным, русскоязычного интерфейса или локального договора. Переносить американский пилот в российский процесс без отдельной правовой и технической проверки нельзя.
- Отделить решение от исполнения. Агент может выполнить уже одобренную операцию, но не должен одновременно создавать, утверждать и оплачивать один и тот же счёт.
- Связать разрешение с конкретным контекстом. Сумма, получатель, валюта, назначение, срок действия и канал оплаты должны быть частью проверяемого поручения.
- Использовать короткоживущие реквизиты. Токен для конкретной операции безопаснее общего пароля и постоянных карточных данных.
- Сохранить независимые ограничения. Лимиты и список разрешённых получателей должны проверяться вне языковой модели.
- Записывать всю цепочку. Для разбора инцидента нужен журнал: кто создал счёт, кто согласовал, какое поручение получил агент, какие данные видел портал и чем завершилась операция.
- Проверить отказоустойчивость. До расширения пилота необходимо тестировать повторную отправку, изменение реквизитов после согласования, недоступность портала и конфликт статусов.
- Считать полный эффект. Помимо сэкономленного времени учитывать комиссии, сопровождение, ложные остановки, ручные исключения и стоимость расследования ошибок.
Для российских компаний вывод пока методический. Публичные источники не подтверждают поддержку российских банков, платёжных инструментов, валют, требований к персональным данным, русскоязычного интерфейса или локального договора. Переносить американский пилот в российский процесс без отдельной правовой и технической проверки нельзя.
«Ценность такого пилота не в том, что ИИ получил право распоряжаться деньгами, а в обратном: его полномочие сузили до конкретного одобренного действия. Для бизнеса это правильный ориентир — автоматизировать исполнение, сохраняя независимое согласование, лимиты и полный журнал операции».
— Евгений Сайкин, Генеральный директор Команды, Komanda.ai
Что дальше
Следить стоит не за количеством новых партнёрских анонсов, а за четырьмя типами доказательств: масштабом реальных транзакций, частотой ошибок и вмешательств, измеримой экономией времени и правилами ответственности. Переход пилота в продукт будет убедительным только тогда, когда участники раскроют методику, коммерческие условия и результаты проверки безопасности.
Источники:
1. Visa Investor News — Visa, BILL and Billtrust Launch First Live Pilot for Trusted AI Agent Payments Between Buyer and Supplier Platforms, 20.10.2026, 08:00 EDT / 15:00 МСК. Первоисточник и точная дата запуска.
2. BILL — Visa, BILL and Billtrust Launch First Live Pilot, 20.10.2026. Совместный первоисточник и расширенный FAQ.
3. PaymentsJournal — Visa Tests AI Agents for Supplier Payments, 20.10.2026. Независимое отраслевое подтверждение запуска и статуса пилота; не аудит результатов.
4. Visa — Visa Introduces Trusted Agent Protocol, 14.10.2025. Датированный технологический контекст.
5. Mastercard — Mastercard unveils Agent Pay, 29.04.2025. Датированный конкурентный контекст.
6. NIST NCCoE — Accelerating the Adoption of Software and AI Agent Identity and Authorization, февраль 2026 года. Методический контекст; не оценка пилота Visa.
1. Visa Investor News — Visa, BILL and Billtrust Launch First Live Pilot for Trusted AI Agent Payments Between Buyer and Supplier Platforms, 20.10.2026, 08:00 EDT / 15:00 МСК. Первоисточник и точная дата запуска.
2. BILL — Visa, BILL and Billtrust Launch First Live Pilot, 20.10.2026. Совместный первоисточник и расширенный FAQ.
3. PaymentsJournal — Visa Tests AI Agents for Supplier Payments, 20.10.2026. Независимое отраслевое подтверждение запуска и статуса пилота; не аудит результатов.
4. Visa — Visa Introduces Trusted Agent Protocol, 14.10.2025. Датированный технологический контекст.
5. Mastercard — Mastercard unveils Agent Pay, 29.04.2025. Датированный конкурентный контекст.
6. NIST NCCoE — Accelerating the Adoption of Software and AI Agent Identity and Authorization, февраль 2026 года. Методический контекст; не оценка пилота Visa.
Вопросы и ответы
Что именно делает ИИ-агент в пилоте Visa, BILL и Billtrust?
Он исполняет уже одобренный покупателем платёж по счёту через портал поставщика. Выбор счёта, суммы и получателя остаётся за покупателем и его правилами.
Может ли агент сам решить, какой счёт оплатить?
Нет. В официальном FAQ участники прямо указывают, что агент выполняет только подходящие платежи, которые покупатель уже одобрил.
Нужно ли передавать агенту логин и пароль поставщика?
По описанию пилота — нет. Billtrust распознаёт зарегистрированного агента через Visa Trusted Agent Protocol, а платёж использует токенизированные реквизиты.
Доступна ли схема российскому бизнесу?
Публичного подтверждения нет. Не раскрыты поддержка российских банков и валют, локализация, договорные условия, цена и соответствие российским требованиям.
Что проверить перед внедрением агента в платёжный процесс?
Разделение создания, согласования и исполнения платежа; ограничения суммы и получателя; срок действия поручения; токенизацию; журнал действий; повторные запросы; отзыв полномочий; обработку ошибок и ответственность сторон.